2026年現在、キャッシュレス決済の普及が進むなかで「現金のように口座からすぐ引き落としされ、使いすぎを防げる」として改めて注目を集めているのがデビットカードです。クレジットカードのような後払いではなく、利用した瞬間に自身の銀行口座から代金が即時引き落としされる仕組みや、審査なしで発行できる手軽さから、幅広い層で利用者が増加しています。
本稿では、デビットカードの基本的な仕組みやクレジットカードとの決定的な違い、メリット・デメリット、各種手数料、還元率の比較、おすすめの選び方まで、専門的な視点から分かりやすく網羅して解説します。
1. デビットカードとは?基本の仕組みと即時引き落としの正体
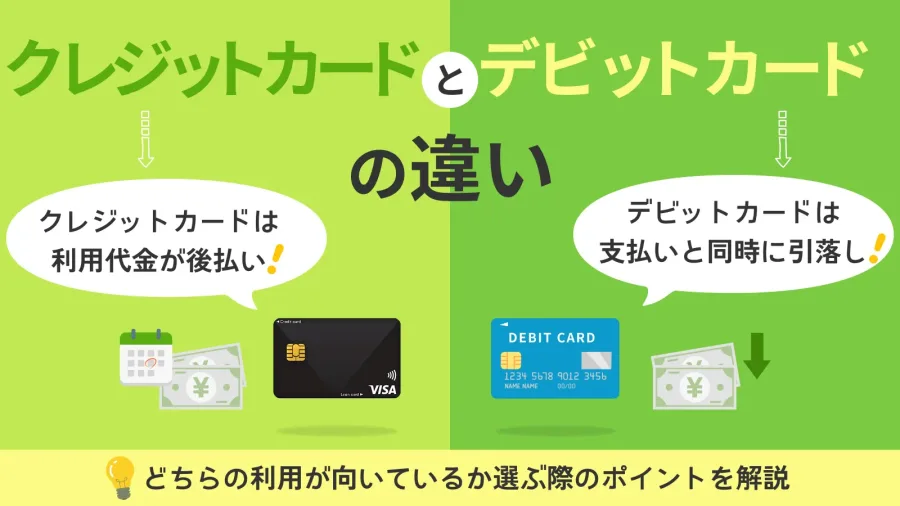
デビットカードとは、ショッピングの決済を行ったその場で、紐づけられた本人名義の預金口座から代金が即座に引き落とされる仕組みを持つ決済用カードです。クレジットカードのように「後日まとめて口座から引き落とされる」のではなく、決済完了と同時に残高が減るため、口座にある残高の範囲内でしか買い物ができない「リアルタイム決済」が最大の特徴です。
金融機関の公式発表や決済代行業者のデータによると、デビットカードには主に「ブランドデビット(VisaやJCBなどの国際ブランド)」と「J-Debit(日本デビットカード推進協議会が提供する国内金融機関向け)」の2種類が存在します。特にネットショッピングや国内外の店舗で幅広く利用したい場合は、世界中で使えるVisaデビットやJCBデビットを選ぶのが主流となっています。
2. クレジットカードとの違いとは?審査・引き落とし・手数料の比較
デビットカードとクレジットカードは、どちらもプラスチック製のプラスチックカードやスマホ決済に登録して使える点では似ていますが、その中身や利用条件には大きな違いがあります。最大の相違点は「利用代金の支払いタイミング」と「発行時の審査の有無」です。
クレジットカードはカード会社が一時的に立て替える仕組みのため、発行時に厳格な信用審査があり、年齢制限(原則18歳以上、高校生不可など)も設けられています。これに対し、デビットカードは銀行口座の残高がそのまま原資となるため、原則として審査がなく、中学生を除く15歳以上(または満12歳以上で条件を満たす場合)から保有できるケースが多いのが実情です。
3. デビットカードのメリットとデメリット:現金管理との両立
デビットカードを日常の決済手段として導入することには、多くのメリットがある一方で、一部注意すべきデメリットも存在します。それぞれの実態を正確に把握しておくことが重要です。
主なメリットは以下の通りです。最初に、口座残高以上の買い物ができないため、使いすぎを自然に防止できる点があげられます。続いて、毎月の利用明細がアプリやWeb通帳でリアルタイムに確認できるため、家計管理が極めて容易になります。また、現金を持ち歩く必要がなくなるため、ATMに行く手間や時間、引き出し手数料の節約にもつながります。
一方で、デメリットとしては、分割払いやリボ払いが原則として利用できず、一括払いのみとなる点が挙げられます。また、クレジットカードに比べてポイント還元率が低めに設定されている場合や、一部のガソリンスタンドや高速道路の料金所などでは即時引き落としの仕組み上、利用が制限されるケースがある点も留意する必要があります。
4. 【比較表】デビットカードとクレジットカード・現金の特性一覧
読者が一目でそれぞれの違いを比較できるよう、決済手段ごとの特徴を以下の表にまとめました。
| 決済手段 | 支払いタイミング | 主な発行審査 | 利用対象年齢 | 主な特徴・メリット |
|---|---|---|---|---|
| デビットカード | 即時引き落とし(リアルタイム) | 原則なし(口座があればOK) | 15歳以上(中学生除く)〜 | 使いすぎ防止、家計管理が容易、ATMの手間が減る |
| クレジットカード | 後払い(月1回など) | あり(信用情報・収入審査) | 18歳以上(高校生不可) | 分割払い・リボ払い可能、高還元率、手厚い付帯保険 |
| 現金 | その場での支払い | なし | 制限なし | どこでも使える、手元で管理しやすい反面ATM手数料がかかることも |
5. おすすめの選び方とVisaデビット・JCBデビットの特徴
数あるデビットカードの中から自分に合った一枚を選ぶためには、いくつかの明確な判断基準があります。まず注目すべきは「国際ブランドのシェア」です。世界中で幅広く使いたいならVisaデビットが適しており、国内のキャンペーンや手厚いサポート、JCB加盟店での使いやすさを重視するならJCBデビットが有力な選択肢となります。
加えて、普段自分がメインで利用している銀行口座が発行しているデビットカードを選ぶのが、口座間チャージの手間が省けて最も合理的です。また、年会費の有無や、日常の買い物におけるポイント還元率(0.5%〜1.0%前後)、海外利用時の事務手数料なども比較ポイントとなります。自身のライフスタイルやキャッシュレス化の目的に応じて最適なカードを吟味しましょう。
6. デビットカードを活用したスマートな家計管理法
デビットカードは単なる決済の道具ではなく、家計管理の強力なツールとして活用できます。最大の実践法は、生活費専用の銀行口座とデビットカードを1つ紐づけ、その口座に毎月の予算額だけをあらかじめ入金しておく方法です。
この運用を行うことで、口座残高=今月使える生活費の限界額となり、意識しなくても自然と予算内でやりくりする習慣が身につきます。また、スマホの家計簿アプリと銀行口座を連携させておけば、カード決済の履歴が自動で反映されるため、レシートを保管して手入力する手間が一切不要になり、家計の透明性が劇的に向上します。
【デビッドカードとは】に関するよくある質問(FAQ)
Q1:デビットカードを使うと、口座からいつ引き落としされますか?
A1:原則として、加盟店で決済手続きが完了したその瞬間に、銀行口座からリアルタイムで引き落としされます。
Q2:クレジットカードのような審査は本当にありませんか?
A2:借入を行うクレジットカードとは異なり、自身の口座残高の範囲内で即時決済するため、原則として信用審査はありません。銀行口座が開設できる方であれば誰でも持ちやすいカードです。
Q3:ネットショッピングや海外旅行でも問題なく使えますか?
A3:VisaやJCBなどの国際ブランドが付いたデビットカードであれば、クレジットカードと同じように国内外の多くのオンラインショップや実店舗で利用可能です。
デビットカードは、現金が持つ「使いすぎない安心感」と、キャッシュレス決済が持つ「スピーディーでスマートな利便性」を高い次元で両立させた現代の必須ツールです。「クレジットカードの審査に通らない方」「計画的に家計を管理したい方」「現金感覚で安全にキャッシュレスを始めたい方」にとって非常に合理的な選択肢となります。
今後はさらなるセキュリティの向上や、スマホ決済との統合が進むと予想されます。自身のライフスタイルやメインバンクに合わせて最適なカードを選び、よりスマートで効率的なマネーライフを実現してください。