社会に出て数年が経過し、自分の給与水準が世間一般と比べてどのあたりにあるのか、不安や疑問を抱えている20代の方は少なくありません。2026年現在の雇用環境や賃金動向を踏まえると、物価上昇への対応やキャリア形成の重要性が増しており、自身の「手取り」や「貯金額」のリアルな立ち位置を知ることは非常に価値のあることです。本稿では、最新の経済状況を背景に、20代における平均月収や手取りの仕組み、男女別・業種別の違い、さらには生活費の割合や貯金の現実までを網羅的に紐解きます。
「自分の収入は高いのか、それとも低いのか」という疑問に対し、感情論ではなく客観的なデータや構造的な要因からアプローチします。単なる数字の比較にとどまらず、給与が上がりにくい背景や、これからの時代に向けた年収アップの選択肢についても詳しく解説しますので、ぜひ日々のマネープランやキャリア設計の参考にしてください。
20代の平均月収と手取りのリアルな実態:自分の給与は高い?低い?
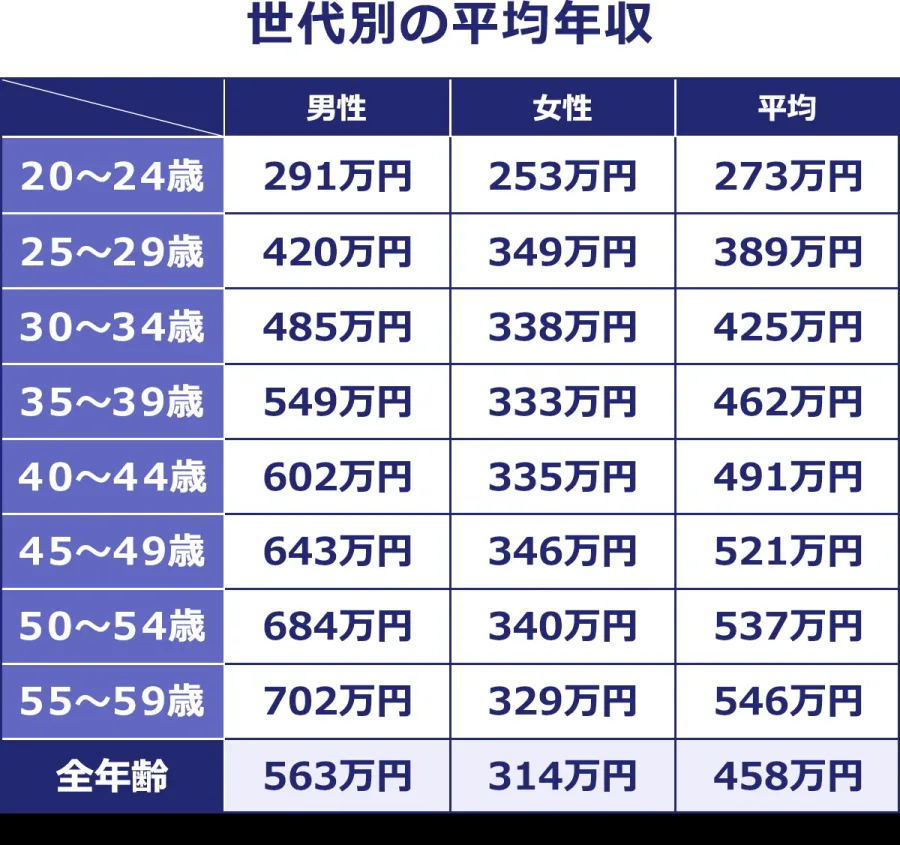
ビジネスパーソンとしてキャリアを歩み始める20代は、人生の中でも収入の伸び幅が大きい時期です。しかし、周囲の友人や同世代がどのくらい稼いでいるのか、具体的な金額を把握する機会は意外と少ないものです。一般的に、20代の給与は年齢とともに段階的に上昇していきますが、社会全体の平均値と比較した際に「高いか低いか」は、勤務地や企業規模、雇用形態によって大きく左右されます。
ここで重要なのは、額面としての「月収」と、実際に手元に残る「手取り」の金額に乖離があるという点です。額面月収がいかに高く見えても、税金や社会保険料が差し引かれることで、生活実感としての余裕度は変わってきます。20代の収入事情を正しく理解するためには、単なる表面上の数字ではなく、控除の仕組みを含めた実態を見つめ直すことが不可欠です。
年代別・男女別・業種別に見る20代の給与水準と違い
20代の給与水準を細かく分析すると、ライフステージや選択した業界によって明確な傾向が見えてきます。20代前半はまだ研修期間や下積みの意味合いが強く、基本給が抑えられているケースが多い一方、20代後半になると責任あるポジションを任されたり、インセンティブが加算されたりすることで収入が伸びる傾向があります。また、男女別の賃金格差についても、雇用形態の変化や産休・育休といったライフイベントの有無が影響を与えることがあります。
加えて、業種による違いは非常に顕著です。IT関連、金融、インフラなどの業界では比較的高い水準の給与が提示される一方で、飲食、宿泊、リテールなどの対面型サービス業では平均を下回るケースも見受けられます。以下の比較表では、20代における属性別の給与や経済的特徴を整理しています。
| 比較項目 | 主な傾向・特徴 | 給与・収入に影響を与える主な要因 |
|---|---|---|
| 前半と後半の比較 | 20代前半はベースアップ途上だが、後半には昇給や役職登用が進む。 | 勤続年数、スキル習得度、資格手当の有無 |
| 男女別の傾向 | 前半では差が小さいが、後半の役職比率や就業形態により変動が生じる。 | 職種選択、キャリア継続性、手当の支給基準 |
| 主要業種別の水準 | 金融・IT・メーカー等は高め、サービス・飲食等は比較的控えめ。 | 業界の付加価値、市場規模、企業の収益構造 |
| 企業規模別の差 | 大企業は手厚い福利厚生やベースアップがある一方、中小企業は業績連動が強い。 | 福利厚生、賞与(ボーナス)の支給割合、昇給システム |
手取り計算の仕組みと、額面月収から引かれるものの正体
毎月の給与明細を見て、「なぜこんなに引かれているのか」と疑問に思った経験を持つ人は多いでしょう。額面月収から手取り金額を算出するためには、税金や社会保険料の仕組みを正しく知る必要があります。会社から支払われる総支給額からは、健康保険料、厚生年金保険料、雇用保険料といった社会保険料が強制的に差し引かれます。
これらに加えて、所得税や住民税などの税金が源泉徴収されます。20代の場合、住民税が本格的に課税されるのは社会人2年目の6月以降となるため、「1年目よりも2年目の方が手取りが減った」と感じる現象がよく起きます。この手取りの仕組みを把握していないと、実際の生活費の計算に狂いが生じるため、総支給額の約75パーセントから85パーセント程度が手取りとして残るという目安を頭に入れておくことが大切です。
20代の一人暮らし生活費の割合とリアルな貯金額事情
限られた手取り収入の中で、家賃、食費、光熱費、通信費などの生活費をやり繰りしながら貯金を作るのは、20代にとって決して容易ではありません。特に都市部で一人暮らしをしている場合、手取りの大半が家賃と固定費に消えてしまうという声は後を絶ちません。一般的に、理想とされる家賃の目安は手取りの3割以内と言われていますが、物価高が続く現状ではその維持も工夫が必要となっています。
生活費を差し引いた残りの余剰資金から、どの程度を貯蓄に回せているかも重要な指標です。20代の平均貯金額については、金融広報中央委員会などの各種調査でも様々なデータが示されていますが、実態としては「全く貯金できていない層」と「計画的に投資や積立を行っている層」の二極化が進んでいます。無理のない範囲で固定費を見直し、先取り貯蓄の習慣をつけることが、将来の安心を築くための近道となります。
給料が上がらない理由と20代の昇給平均・2026年最新賃金動向
「真面目に働いているのに、なかなか給料が上がらない」という悩みは、現代の20代に多く見られる共通の課題です。給料が上がりにくい背景には、日本国内全体の緩やかな経済成長や、年功序列型賃金から成果主義・ジョブ型雇用への過渡期にある企業の賃金体系が存在します。定期昇給の幅が小さく、物価上昇のスピードに賃金の伸びが追いついていないケースも少なくありません。
一方で、2026年現在の最新の賃金動向に目を向けると、人手不足を背景とした初任給の引き上げや、ベースアップを実施する企業が増加傾向にあります。ただし、その恩恵はすべての業界や企業に行き渡っているわけではなく、企業の成長性によって格差が広がっています。自分の所属する業界の昇給平均やトレンドを把握し、場合によっては社内評価を高める努力や、外部環境の変化に合わせたキャリア戦略を考えることが求められています。
年収アップを見据えた転職とキャリア戦略の判断基準
現在の職場で劇的な給与アップが見込めない場合、視野に入ってくるのが「年収アップを目的とした転職」です。20代という年齢は、ポテンシャル採用の枠が広く、新しいスキルや環境への適応力が高く評価されるため、キャリアの軌道修正を行う絶好のタイミングといえます。ただし、単に給与の額面だけで転職先を選ぶと、労働環境の悪化やミスマッチにつながるリスクもあります。
転職を通じて年収を上げるためには、市場価値の高いスキルを保有しているか、あるいは成長産業に身を置いているかが鍵となります。自身のこれまでの経験を棚卸しし、どのような企業が自分の能力を高く評価してくれるのかを見極める客観的な視点が必要です。焦って決断するのではなく、長期的なキャリアパスを描いた上で、慎重かつ大胆に次のステップを踏み出す判断基準を持つことが成功の秘訣です。
【平均月収 20 代】に関するよくある質問(FAQ)
Q1:20代の平均月収は、具体的にどれくらいの金額ですか?
A1:一般的に20代前半では20万円から23万円程度、20代後半になると25万円から30万円前後がひとつの目安となりますが、地域や企業規模によって大きな開きがあります。
Q2:額面月収から手取り額を大体どれくらいで見積もればいいですか?
A2:総支給額(額面)のおよそ75パーセントから85パーセント程度が、実際に口座に振り込まれる手取り額となります。社会保険料や税金の控除額を考慮して計算しましょう。
Q3:20代の貯金額の平均や、理想的な割合はどのくらいですか?
A3:手取り収入の10パーセントから20パーセント程度を貯蓄や資産形成に回すことが推奨されていますが、一人暮らしの家賃負担などによって個人差が大きいのが実態です。
20代の平均月収や手取りに関する実態を紐解いていくと、収入の額面だけでなく、それを支える構造や自身のライフプランとのバランスがいかに重要であるかが浮き彫りになります。経済環境や賃金動向が変化する現代において、ただ流されるままに働くのではなく、客観的なデータをもとに自身の立ち位置を把握することが何よりも大切です。
日々の生活費の管理や貯蓄の習慣化はもちろんのこと、必要に応じてリスキリングやキャリアの転換を視野に入れることで、将来の選択肢は大きく広がります。焦らず着実に実力を磨きながら、自分にとって最適な働き方と収入を実現するための判断基準をしっかりと持ち続けていきましょう。