信頼している友人や知人から「お金を貸してほしい」「車や物を貸してほしい」と頼まれたとき、断りきれずに貸してしまった結果、返済されないまま連絡が取れなくなるトラブルは後を絶ちません。親しい間柄であるほど、「まさか自分がそんなトラブルに巻き込まれるとは思わなかった」と感じるケースが多く見られます。
本記事では、金銭や物品の貸し借りにおける法的ルールや借用書の正しい書き方、万が一返済されない場合の対応策、そして人間関係を壊さずに円満に解決するための具体的なポイントを解説します。
お金や物の貸し借りにおける法的リスクと「個人間」の落とし穴
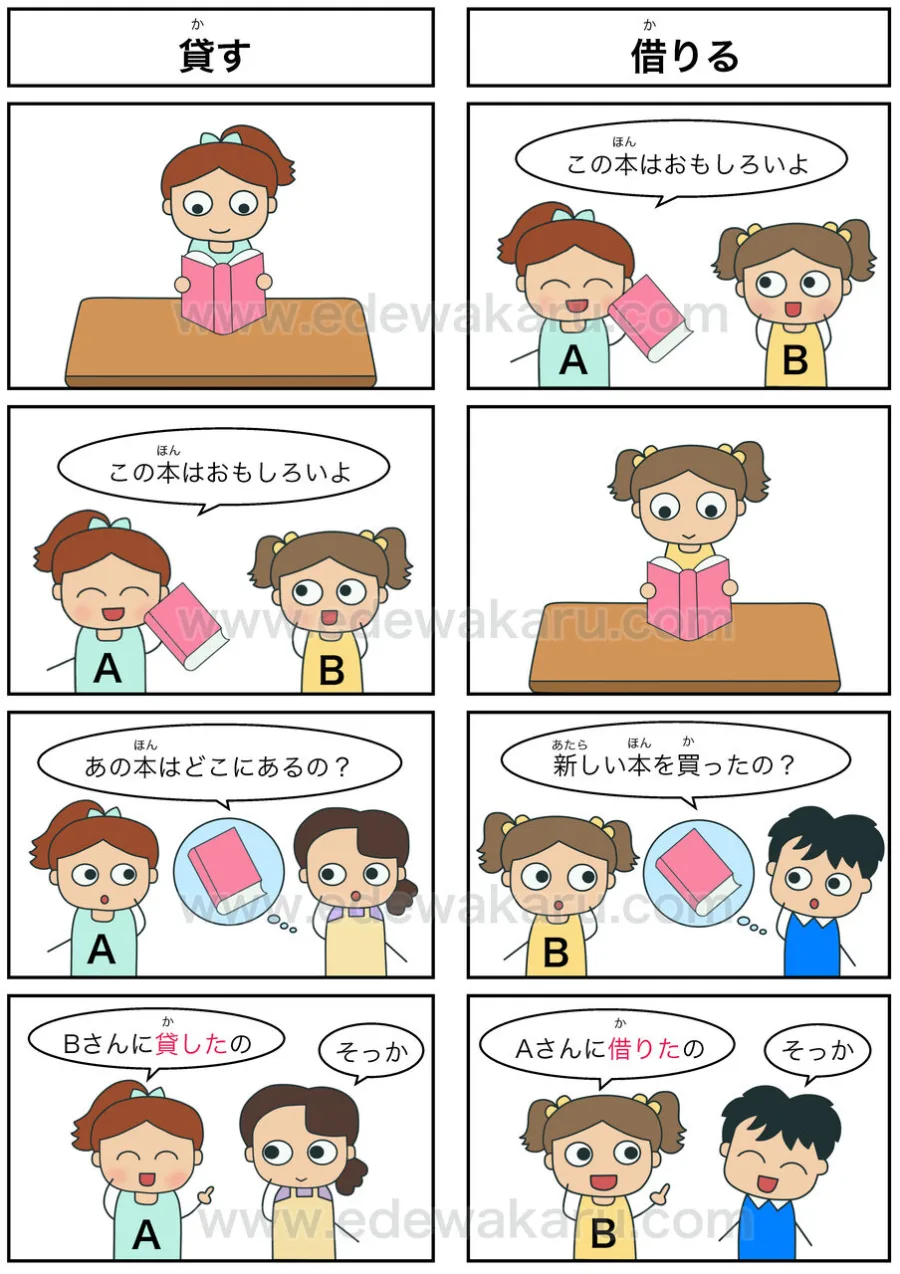
友人や家族など個人間におけるお金や物の貸し借りは、法律上では「消費貸借契約」または「使用貸借契約」として扱われます。たとえ書面を交わさず、口頭だけの約束であったとしても、法律上は契約が成立しているとみなされます。しかし、客観的な証拠がないため、いざトラブルに発展した際に「もらったものだと思った」「そんな金額は聞いていない」といった水かけ論になりやすいのが最大の落とし穴です。
また、民法上では債権の消滅時効に関する規定があり、原則として返済期日または権利を行使できる時から一定期間を経過すると、請求権が消滅してしまいます。善意からお金や貴重品を貸したにもかかわらず、法的な知識や事前の備えがないために泣き寝入りせざるを得ない状況に追い込まれるケースは少なくありません。貸し借りの背景にあるリスクを正しく理解し、安易な気持ちで行わないことが大切です。
法的効力を高める「借用書」の書き方と必須記載事項
個人間のお金の貸し借りにおいて、将来のトラブルを防ぐ最も確実な手段が「借用書」の作成です。借用書は、裁判や法的な手続きの際に強力な証拠能力を発揮します。専門家に依頼せずとも、ポイントを押さえておけば自分自身で正しく作成することが可能です。
借用書に必ず盛り込むべき基本項目は、貸主と借主の氏名(署名押印)、借入金額、利息の有無、返済期限、返済方法です。また、万が一返済が遅れた場合に発生する「遅延損害金」の利率についても明記しておくと、返済の抑止力につながります。以下に、借用書作成時に確認すべき項目と重要度を整理しました。
| 項目 | 記載すべき内容 | 留意点・法的効果 |
|---|---|---|
| 当事者名 | 貸主と借主の氏名・住所 | 自署のうえ、認印または実印を押印する。 |
| 借入金額 | 貸し付けた金額(数字と漢数字) | 改ざんを防ぐため、大字(壱、弐、参など)を用いるのが安全。 |
| 返済期日・方法 | 具体的な返済期日と振込先口座など | 「いつまでに」を明確にし、期限の利益を規定する。 |
| 利息・遅延損害金 | 金利の割合(年○%など) | 利息制限法の上限(年15〜20%)を超えない範囲で設定する。 |
返済されないときの段階的対応と法律で認められた権利
約束の期日を過ぎてもお金が返済されない場合、感情的に連絡を繰り返したり、自宅に押しかけたりする行為は、かえって事態を悪化させたり、相手から法的責任を問われる原因になったりするため避けるべきです。まずは冷静に、事実関係を確認し、段階的なアプローチを取ることが鉄則です。
最初のステップとしては、電話やメッセージアプリで丁寧なトーンで返済期日の確認を促します。それでも応答がない、あるいは支払いを引き延ばす場合は、郵便局の「内容証明郵便」を利用して督促状を送付します。内容証明郵便を送ることで、いつ誰がどのような催告を行ったかという公式な記録が残り、時効の完成を猶予させる法的効果も得られます。さらに交渉が決裂した場合には、支払督促の申し立てや少額訴訟、民事調停といった法的手段を視野に入れることになります。
人間関係を壊さずに「断る・貸す」ためのスマートな対処法
お金や物の貸し借りで最も悩ましいのは、金銭的な損失だけでなく、長年築いてきた人間関係が完全に崩れてしまうという精神的なダメージです。良好な関係を保ったまま相手からの依頼を断る、あるいは貸す場合の境界線を引くためには、事前のコミュニケーションが極めて重要となります。
もし相手の要求を断りたい場合は、「最近自分の家計も厳しく、他人に貸せるような余裕がない」「家族との間で、お金の貸し借りは一切しないというルールを設けている」と、自分個人の問題ではなく外的・客観的な理由を伝えることで、相手のプライドを傷つけずに断ることができます。反対にどうしても貸さざるを得ない状況であれば、「金額は生活費に影響しない範囲にとどめる」「必ず期限を決めて借用書を交わす」という条件を提示し、互いにビジネスライクな姿勢を崩さないことが、結果的に関係性を守るクッションとなります。
【貸す借す】に関するよくある質問(FAQ)
Q1:口頭だけの約束でお金を貸した場合でも、返してもらうことはできますか?
A1:法律上、口頭の約束であっても金銭消費貸借契約は成立しているため、返還を請求する権利はあります。ただし、借用書や振込履歴などの客観的な証拠がない場合、相手に「もらったものだ」と主張されると立証が非常に難しくなるため、証拠集めが必要になります。
Q2:個人間であっても、利息を設定することは法律上認められていますか?
A2:当事者間の合意があれば利息を設定することは可能です。ただし、利息制限法により元本の金額に応じた上限金利(元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)が定められており、これを超える高金利は無効となります。
Q3:貸したお金が返ってこないまま放置すると、時効になってしまいますか?
A3:はい。返済期日が定められている場合はその期日の翌日から、定められていない場合は貸し付けた日から原則として一定期間(民法改正により権利を行使できることを知った時から5年間、または権利を行使できる時から10年間)が経過すると消滅時効が成立し、請求できなくなります。
お金や物の貸し借りは、個人の善意や信頼関係だけで成り立たせようとすると、わずかなすれ違いから取り返しのつかない亀裂を生むリスクをはらんでいます。大切な関係を守るための判断基準は、「貸すのであればリスクと法的なルールを明確にする覚悟を持つこと」、そして「少しでも不安を感じる相手や内容であれば、勇気を持って断ること」の2点に集約されます。
感情に流されず、法的な知識と適切な書面による備えを徹底することで、無用なトラブルを未然に防ぎ、健全で良好な人間関係を長く維持することが可能となります。