人生の大きな転換点やライフステージの変化において、避けて通れないのが公的医療保険の切り替えです。日本の医療保険制度は大きく「国民健康保険(国保)」と「社会保険(社保)」に二分されますが、それぞれの仕組みや保険料の算出方法、扶養家族の有無、そして万が一の際の保障内容には決定的な違いが存在します。
会社を退職した際や転職、独立のタイミングでどちらを選択すべきか迷う人は少なくありません。本記事では、国保と社保の違いを多角的な視点から徹底比較し、損をしないための判断基準やスムーズな切り替え手続きのポイントを詳解します。
国保と社保の基本的な仕組みと加入対象の違い
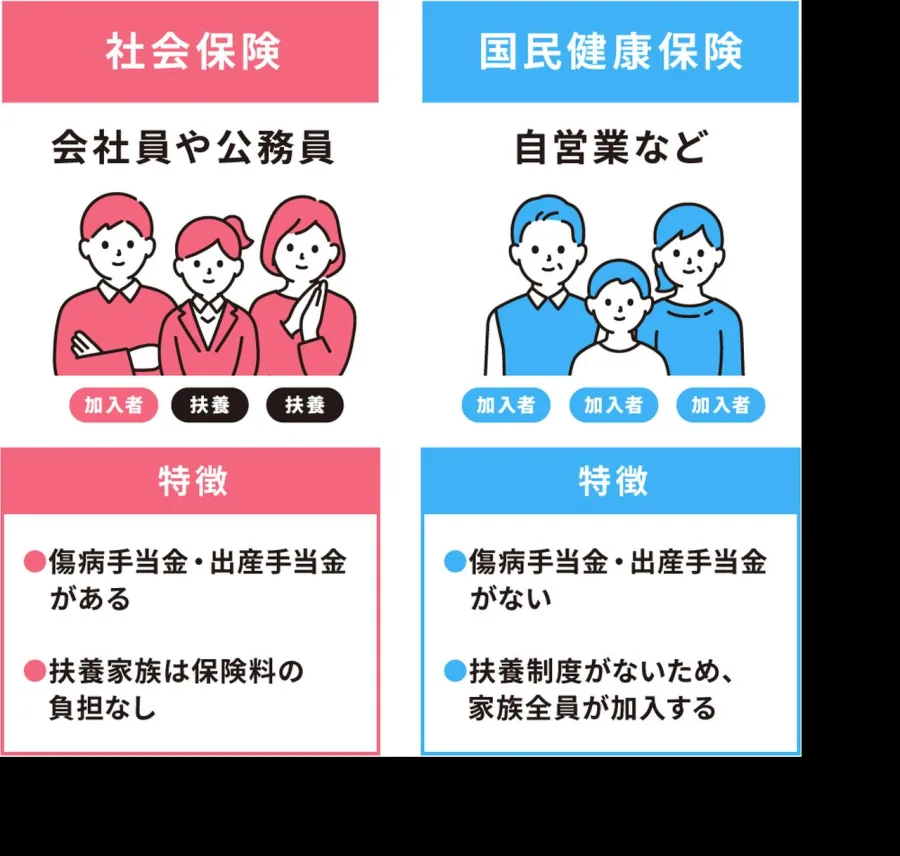
日本の公的医療保険制度は「国民皆保険」を掲げ、すべての国民がいずれかの医療保険に加入する義務を負っています。その中で大きく分かれているのが、自営業者やフリーランス、退職者などが加入する「国民健康保険(国保)」と、企業に勤める会社員や職員が加入する「社会保険(一般的には健康保険や共済組合など)」です。
国保は原則として市区町村が運営主体となり、地域社会をベースにしたセーフティネットとしての役割を持ちます。これに対し、社保は全国健康保険協会(協会けんぽ)や各企業の健康保険組合が運営し、雇用関係を基盤としている点が最大の特徴です。加入する組織や働き方の違いが、保険料の負担方法や受けられる保障内容の根幹を規定しています。
保険料の算出方法と負担額の決定メカニズム
保険料の決定方法において、国保と社保の間には構造的な違いがあります。国保の保険料は「前年の所得」および「世帯人数・固定資産」などを基準に自治体が算定します。そのため、前年度に十分な収入があった場合、退職や離職によって当年の収入が激減したとしても、高い保険料の納税義務が課されるという負担のタイムラグが生じる点に注意が必要です。
一方、社保の保険料は現在の「標準報酬月額(および標準賞与額)」に基づいて算出されます。保険料は労使折半(企業と被保険者が半分ずつ負担)となっており、給与から天引きされる仕組みです。収入の変動がリアルタイムで保険料に反映されるため、現役世代のキャッシュフロー管理においては社保の方が予測しやすい側面があります。
扶養家族の有無と保障内容(傷病手当金など)の徹底比較
生活防衛の観点で最も大きな差が現れるのが、扶養家族の存在と傷病手当金や出産手当金といった各種手当の有無です。社保には被扶養者制度が設けられており、一定の収入未満の家族を保険料の追加負担なしで加入させることができます。また、業務外の病気やケガで仕事を休み給与が支払われない場合には「傷病手当金」が、出産時には「出産手当金」が支給されるなど、手厚い保障が用意されています。
対照的に、国保には「扶養」という概念が存在しません。家族全員がそれぞれ個別に保険料を支払う必要があるため、家族の人数が多い世帯では国保の負担が重くなる傾向があります。加えて、国保には法定の傷病手当金や出産手当金が基本的に備わっておらず(一部の自治体で国保加入者向けの独自給付がある場合を除き)、病気やケガによる収入減に対するセーフティネットは社保に比べて手薄と言わざるを得ません。
【比較表】国保と社保の全貌・特徴一覧
国保と社保の主な違いを整理するため、運営主体、保険料の計算根拠、負担割合、扶養の有無、そして傷病手当金などの保障内容を比較表にまとめました。両者の構造的な差異を一目で確認してください。
| 比較項目 | 国民健康保険(国保) | 社会保険(社保・健保等) |
|---|---|---|
| 運営主体 | 市区町村(自治体) | 全国健康保険協会(協会けんぽ)、健康保険組合等 |
| 加入対象者 | 自営業者、フリーランス、退職者、学生など | 会社員、パート・アルバイト等の適用条件を満たす労働者 |
| 保険料の算出基準 | 前年の所得、資産、世帯人数など | 現在の標準報酬月額および標準賞与額 |
| 保険料の負担方法 | 全額自己負担(世帯主が納付) | 労使折半(企業と折半で給与天引き) |
| 扶養家族の制度 | なし(家族全員が個別加入・保険料発生) | あり(一定の条件を満たす家族は追加保険料なし) |
| 傷病手当金・出産手当金 | 基本的にはなし(任意給付の自治体を除く) | あり(条件を満たした期間に支給される) |
会社退職・転職時の切り替え手続きと選択肢(任意継続とは)
会社を退職した際、それまで加入していた社保から別の制度へ移行する際には厳格な期限と手続きが大切です。選択肢としては、①退職後も一定期間それまでの社保を継続する「任意継続」、②市区町村の窓口で「国保」に切り替える、③配偶者や家族の「扶養に入る」という3つの道があります。
任意継続制度を利用する場合、退職後20日以内に手続きを行う必要があり、これまで企業が半分負担していた保険料を全額自己負担(原則として上限あり)することになります。前年の所得が高い場合、社保の任意継続の方が国保よりも保険料が安くなるケースがあるため、退職直後の数ヶ月間は双方の試算を入念に行うことが賢明です。
どちらが得になる?状況別の損益判断基準
「国保と社保のどちらが得になるか」は、個人のライフステージ、世帯構成、および前年度から当年度にかけての所得変動によって大きく異なります。単身者で前年度の収入が高く、当年度が無職や低収入になる場合は、国保の保険料が高額になるため社保の任意継続が有利になるケースが多々あります。
一方、配偶者や子供を扶養に入れたい場合や、将来的な傷病手当金などの保障を手厚く確保したい場合は、アルバイトやパートであっても一定の条件を満たして社保に加入する道を選ぶことが、総合的な経済的メリットにつながります。自身の収支予測と家族構成を冷静に分析し、短期的な保険料だけでなく保障内容まで含めた総合評価を下すことが大切です。
【国保社保違い】に関するよくある質問(FAQ)
Q1:退職後、国保と社保の任意継続はどちらが安くなりますか?
A1:退職前の給与水準と、退職後の所得(前年所得)によって異なります。退職直後の1年間は、前年所得が高ければ任意継続の方が安くなるケースが多く、逆に退職前の給与が高く前年所得が低い場合や、自治体の減免制度が適用される場合は国保の方が安くなることがあります。
Q2:国保には扶養家族という概念がない本当の理由は?
A2:国民健康保険は世帯単位で加入し、保険料も世帯ごとの所得や人数に応じて算定される仕組みになっているためです。社保のような「被扶養者」という免除枠がなく、加入者全員がそれぞれの保険料を負担する設計になっています。
Q3:パートやアルバイトでも社会保険に加入できますか?
A3:はい、一定の要件(勤務時間、賃金月額、勤務期間、企業の規模など)を満たすことで、パートやアルバイトであっても社会保険の適用対象となり加入することができます。
本記事で検証した通り、国民健康保険と社会保険の間には、保険料の算出根拠、扶養制度の有無、そして傷病手当金などの保障の手厚さに決定的な違いがあります。単に毎月の支払い額の多寡だけで比較するのではなく、家族の人数、将来の生活リスク、そして収入の変動予測を総合的に勘案することが不可欠です。
制度の仕組みを正確に理解し、退職や転職といった人生の転換点における適切な切り替え手続きを行うことで、予期せぬ経済的負担を防ぎ、安心して暮らせる基盤を築くことができます。自身の状況に最も適した選択を見極め、確実な手続きを進めていきましょう。