ビジネスシーンや日常の買い物において、代金を支払った際に受け取る「領収証」と「領収書」。一文字の違いであるため、これまで何気なく同じ意味として扱ってきた方も少なくないだろう。しかし、経理実務や税務調査、さらにはインボイス制度(適格請求書等保存方式)が完全定着した2026年現在のビジネス環境においては、これらの書類が持つ法的定義や役割の違いを正確に把握しておくことが、適正な税務処理とコンプライアンス遵守の観点から極めて重要となっている。
本記事では、長年ビジネスメディアの現場で企業の財務・経理実務や税制改正を取材してきた専門的視点から、両者の言葉の成り立ち、法律・税務上の位置づけ、そして実務における正しい使い分け基準まで、多角的に徹底検証していく。
1. 「領収証」と「領収書」の根本的な違い:言葉の定義と使われ方
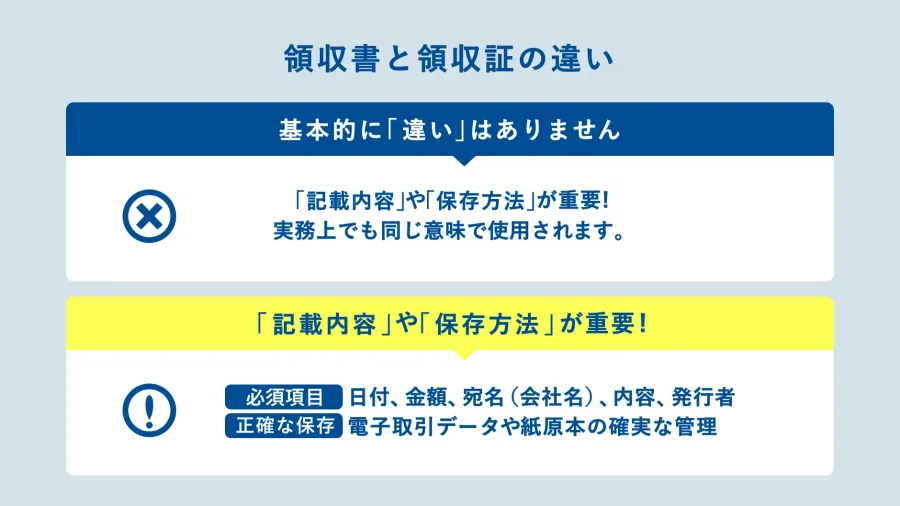
「領収証」と「領収書」の最大の違いは、言葉が持つニュアンスの広さと、実務上で発行されるシチュエーションにある。国税庁をはじめとする公的機関の通達や法令用語において、厳密に異なる独立した法律上の別個の概念として規定されているわけではないが、商慣習上では明確な使い分けの文化が存在する。
一般的に「領収証」は、代金が現金などで支払われたその場において、金銭を受け取った事実を証明するために手書きや専用の端末で発行される証憑を指すことが多い。文房具店などで市販されている「領収証」と印刷された用紙に手書きで宛名や金額を記入するスタイルがその代表例である。これに対し「領収書」は、金銭の授受を証明する文書全般を指すより広義の言葉であり、銀行振込の明細、クレジットカードの利用明細、あるいはビジネス上の大規模な取引完了時に発行される包括的な受領証明書までを含めて「領収書」と呼ぶ傾向が強い。
しかし、実務上の書類タイトルとしてどちらを選択するかによって、法的な信頼性が変動するわけではない。重要なのは、その書類が「誰が、誰に、いつ、いくらを、何の対価として受領したのか」という客観的事実を正確に網羅しているかどうかという点にある。
2. 法律上・税務上の取り扱い:証拠能力と経理処理の真実
税務調査や会計監査の現場において、経費精算の根拠資料として提出されるこれらの書類は、税法上の「証拠書類(インボイスや領収書等)」として機能する。法人税法や所得税法において、経費計上や仕入税額控除の要件を満たすために求められるのは、書類の名称ではなく「記載内容の真実性と完全性」である。
例えば、市販の簡易的な「領収証」であっても、必要事項が漏れなく記載されていれば、税務上何ら問題なく正式な経費の証憑として認められる。逆に、たとえ「領収書」と立派に印刷された書類であっても、「宛名が空白(上様)」であったり、「但し書きが不明確(お品代など)」である場合は、税務調査において架空経費や私的流用の疑いをかけられるリスクが生じる。法律上の効力の実態は、書類の肩書ではなく、取引の実体を証明する正確な情報の有無によってのみ決定される。
3. 【徹底比較表】領収証・領収書・請求書・レシートの法的効力と実務上の違い
経理実務において混同しやすい各種証明書類の法的位置づけと実務上の性質を、以下の比較表に整理する。
| 書類名 | 主な発行シーン | 法的な証拠能力 | インボイス制度対応 | 印紙税の課税対象 |
|---|---|---|---|---|
| 領収証 | 現金手渡し、個別代金受領時 | 金銭受領の証明力が高い | 適格請求書記載事項を満たせば有効 | 5万円以上の場合に課税(原則) |
| 領収書 | ビジネス取引、代金精算一般 | 受領事実の証明として広く通用 | 適格請求書記載事項を満たせば有効 | 5万円以上の場合に課税(原則) |
| レシート | POSレジ自動発行、小売・飲食 | 電子データ・機械印字で証明力あり | 適格簡易請求書として有効 | 5万円以上でも原則非課税扱い(機械作成) |
| 請求書 | 代金請求時(事後・事前) | 債権存在の証明、支払請求用 | 適格請求書として有効 | 売上代金に係る金銭の受取書ではないため原則非課税 |
上記の比較からわかる通り、レシートや請求書も含めて、それぞれの書類は異なる法的・実務的役割を持っている。現金決済における「領収証」と「領収書」は実質的に同義として扱われることが多いが、機械的に発行されるレシートも現代の税務においては十分な証拠能力を有している。
4. インボイス制度(適格請求書等保存方式)における法的位置づけと注意点
2023年10月の導入以降、完全定着の段階にあるインボイス制度のもとでは、仕入税額控除を受けるために「適格請求書」の保存が義務付けられている。この制度において、書類のタイトルが「領収証」であれ「領収書」であれ、あるいは「レシート」であれ、名称による区別は一切存在しない。
適格請求書(または適格簡易請求書)としての要件を満たすためには、以下の項目がもれなく記載されている必要がある。
1. 適格請求書発行事業者の氏名又は名称及び登録番号
2. 取引年月日
3. 取引内容(軽減税率の対象品目である旨を含む)
4. 税率ごとに区分して合計した対価の額(税抜きまたは税込み)及び適用税率
5. 書類を交付する事業者の氏名又は名称
6. 書類の交付を受ける者の氏名又は名称(簡易インボイスの場合は省略可能)
したがって、取引先から受け取った書類に「領収証」と書かれていであっても、インボイス登録番号や税率ごとの内訳が記載されていなければ、消費税の仕入税額控除の計算において不利になる、あるいは控除が認められないケースが発生するため、経理担当者は厳格なチェックを行う必要がある。
5. 印紙税の仕組みと非課税・課税の境界線
現金を受け取った際に発行される領収証や領収書は、印紙税法上の「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に該当する場合がある。ここに大きな実務上の注意点が存在する。
原則として、営業に関わらない受取書や、記載金額が5万円未満(2026年現在の税制基準)であるものについては、収入印紙の貼付が不要(非課税)となる。しかし、一度の取引における現金受領額が5万円以上になった場合、手書きであれ印刷であれ、金額に応じた収入印紙を貼り、消印(割印)を行うことが法律で義務付けられている。
ここで特筆すべきは、同じ「金銭の受取」であっても、クレジットカード決済による売上代金の受領の場合である。クレジットカード決済は、信用取引(後払い)の形式をとるため、現金の直接受領が発生しない。そのため、たとえ「クレジットカードでお支払いいただきました」という領収証を発行・手渡ししたとしても、それは印紙税法上の「金銭の受取書」には該当せず、5万円以上であっても収入印紙を貼る必要はない。この違いは実務上非常に重要であり、誤って印紙を貼ってしまう無駄なコストを防ぐための必須知識となっている。
6. ビジネスシーンでの正しい使い分け基準と現場の判断基準
実務の現場において、どちらの言葉を選択すべきか迷った場合の判断基準は極めてシンプルである。社内の経理規定や取引先の指定がない限り、「領収証」と「領収書」のどちらを使用しても法律上の不都合が生じることはない。
ただし、大企業のコーポレート部門や厳格な経理プロセスの下では、次のような一貫した運用ルールを策定することが推奨される。
・窓口での現金対面決済:手書きまたは小型サーマルプリンターで即時発行する場合は、一般に馴染み深い「領収証」を用いる。
・請求書に基づく銀行振込や定期取引の精算:法人の取引記録や会計システム上の証憑としてファイリングする場合は、より公的な響きを持つ「領収書」または「受領証明書」として統ーする。
・デジタルインボイス・電子領収書の導入:PDF等の電子データで発行・受領する場合は、改ざん防止措置やタイムスタンプを付与し、電子帳簿保存法の要件に完全に準拠させる。
名称の微小な違いにこだわるよりも、インボイス登録番号、宛名の正確性、金額、但し書きの具体性、そして適正な印紙税処理の3点をクリアしているかどうかに注力することが、実務上のトラブルを防ぐ最善の道である。
【領収証と領収書の違い】に関するよくある質問(FAQ)
Q1:手書きの「領収証」とパソコンで作成した「領収書」では、税務上の価値に違いはありますか?
A1:法律上および税務上、手書きかパソコン作成かによる価値の優劣はありません。どちらの形式であっても、必要記載事項(発行者名、宛名、取引年月日、金額、取引内容)が正確に網羅されており、実態を証明できるものであれば同等の法的効力を持ちます。
Q2:宛名が「上様」や空白の領収証は、経費として認められますか?
A2:原則として避けるべきです。税務調査において「誰に対する経費であるか」が客観的に証明できない場合、架空経費や私用経費とみなされ、経費算入が否認されるリスクが高まります。ビジネス取引においては、必ず正式な企業名や屋号を宛名として記入してもらう必要があります。
Q3:クレジットカード払いで発行された領収証にも、収入印紙を貼る必要がありますかいいえ?
A3:いいえ、必要ありません。クレジットカード決済は現金の直接受取りを伴わない信用取引であるため、印紙税法上の「金銭の受取書」には該当しません。5万円以上の高額な決済であっても、収入印紙を貼る必要は法律上ありません。
「領収証」と「領収書」は、日常のビジネスにおいてはほぼ同義語として扱われてきたが、法律や税務上の本質は「書類の名称」ではなく「記載内容の正確性と法的要件への適合性」にある。インボイス制度が完全に定着した現代のビジネス環境においては、適格請求書としての要件を満たしているか、電子帳簿保存法に対応しているか、そして印紙税の課税・非課税の判定が正しく行われているかが実務の成否を分ける。
経理担当者やビジネスパーソンは、単なる言葉の違いにとらわれず、すべての証憑が税務・法務の両面において強固な根拠となるよう、社内規定の整備と日々の書類チェック体制を徹底することが求められる。