2026年現在、私たちが医療機関を受診する際に必ず提示する「健康保険証」ですが、そのカードの色やデザインが加入している医療保険の種類によって異なることに疑問を持ったことはないでしょうか。青色、緑色、ピンク色、さらには単なる紙の保険証まで、なぜこれほどまでにバリエーションがあるのでしょうか。
本記事では、健康保険証の色が違う理由や、協会けんぽ・組合健保といった公的医療保険の仕組み、被保険者と被扶養者の違い、そして一目でわかる見分け方について、公式データや最新の医療保険制度の動向を踏まえて分かりやすく解説します。
健康保険証の色が違うのはなぜ?その決定の仕組みと背景
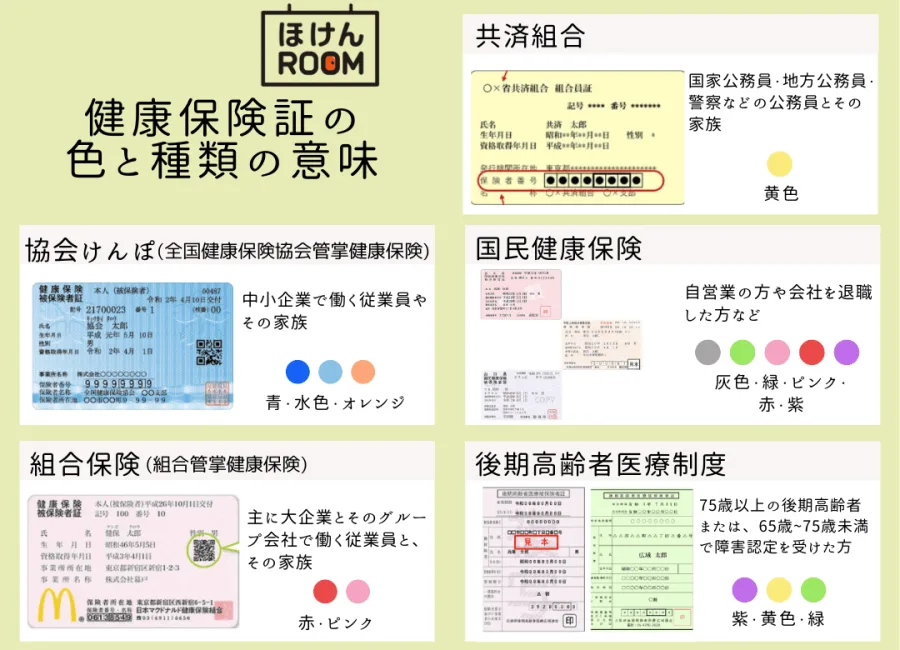
日本における健康保険(Employee Health Insurance)とは、雇用者の福利厚生を目的に社会保険方式で運営される公的医療保険制度のうち、健康保険法に基づくものを指し、医療保険事務上の略称は「社保」と呼ばれています。この社保の被保険者証(健康保険証)を発行する機関(保険者)は一つではありません。
国家が一括して全く同じデザインのカードを発行しているわけではなく、日本全国に無数存在するそれぞれの健康保険組合や全国健康保険協会(協会けんぽ)の各都道府県支部が、自組織で発行する保険証の材質や色、デザインを独自に決定しています。そのため、「中小企業が多い地域や協会けんぽなら緑色や青色が多い」「特定の組合健保なら独自のコーポレートカラーを採用している」といった違いが生まれるのです。
協会けんぽと組合健保の違いとは?公的医療保険の2大柱
私たちが加入する被用者保険(職域保険)は、大きく分けて二つの組織に大別されます。それぞれの仕組みと特徴を正確に把握することで、保険証の成り立ちや医療保険制度の全貌が見えてきます。
健康保険証の色が違う理由は?協会けんぽや組合健保の違いと仕組みを解説
2026年現在、私たちが医療機関を受診する際に必ず提示する「健康保険証」ですが、その色やデザインが会社や加入している保険によって異なることに疑問を感じたことはないでしょうか。「なぜ自分の保険証は青色なのか」「隣の人は緑色なのだろうか」といった色や仕様の違いには、日本の公的医療保険制度の仕組みが深く関わっています。
本稿では、協会けんぽや組合健保といった公的医療保険の種類による違いや、被保険者証の仕組み、色の違いが生じる背景、そして気になる被扶養者の条件(いわゆる130万円の壁)まで、分かりやすく解説します。
健康保険証の色が違うのはなぜ?背景にある仕組みと理由
日本における健康保険(英語:Employee Health Insurance)とは、雇用者の福利厚生を目的に社会保険方式で運営される公的医療保険制度のうち、健康保険法に基づくものを指し、医療保険事務上の略称として「社保」と呼ばれています。この被用者保険・職域保険において、健康保険証の色や様式がバラバラである最大の理由は、全国一律のフォーマットが法律で義務付けられているわけではないからです。
健康保険証を発行する「保険者(全国健康保険協会や各健康保険組合など)」は組織ごとに独立して事務を行っており、用紙の調達先やデザイン、判別しやすいカラーリングなどを独自に決定しています。そのため、同じ会社に勤めていても、あるいは異なる企業であっても、加入している組織の違いによって保険証のベースカラー(青、緑、ピンク、黄色など)に違いが生じるのです。
協会けんぽと組合健保の違い:日本の公的医療保険の基本構造
日本の被用者保険は、大きく分けて二つの組織に大別されます。一つは中小企業の従業員などを主な対象とする「全国健康保険協会(通称:協会けんぽ)」であり、これは旧・政府管掌健康保険を引き継いだ公的な組織です。もう一つは、主に大企業の従業員やその家族を対象とする「健康保険組合(通称:組合健保)」です。
組合健保は、企業単独または同業種の企業が集まって独自に設立・運営しているため、協会けんぽよりも手厚い独自の付加給付(医療費の自己負担を軽減する制度など)や保養所施設の利用といった独自の福利厚生を提供しているケースが多く見られます。保険者が異なるため、発行される被保険者証のデザインやカラーリングにもそれぞれの組織の特色が反映されることになります。
健康保険証の種類と見分け方:被保険者と被扶養者の違い
医療機関の窓口などで提示するカードを見ると、自分が「被保険者(本人)」なのか、あるいは「被扶養者(家族)」なのかが記載されています。被保険者によって生計を維持されている者で所定の要件を満たす人は、保険者の認定を受けることにより被扶養者としてその保険の適用を受けることができます。
被扶養者には保険料の負担がなく、被扶養者の有無や増減によって被保険者の保険料が変動することはありません。元来は収入を得られない子供や障害者、長期入院者、専業主婦、年老いた親などが想定されていましたが、家族や社会環境の変化に伴い、専業主夫、リストラされた夫、資格試験受験生、いわゆるフリーターなどその態様は多様化しています。
| 保険の種別・項目 | 主な対象者・加入先 | 保険料の負担・仕組み | 特徴と見分け方のポイント |
|---|---|---|---|
| 協会けんぽ | 主に中小企業の従業員とその家族 | 労務折半(事業主と被保険者が半分ずつ負担) | 全国一律の制度。都道府県支部ごとに運営され、証明書のカラーやデザインが異なる場合がある。 |
| 組合健保 | 主に大企業や大手グループの従業員 | 組合ごとに独自設定(付加給付が手厚い傾向) | 企業独自の健康保険組合が運営。オリジナルのデザインやコーポレートカラーが採用されることも多い。 |
| 被保険者(本人) | 企業等に雇用され社会保険に加入している労働者 | 給与から保険料が天引きされる | 保険証の区分欄に「本人」と記載。保険給付の受給資格の主体となる。 |
| 被扶養者(家族) | 被保険者によって生計を維持されている親族 | 被扶養者自身の保険料負担はない | 保険証の区分欄に「家族」または「被扶養者」と記載。一定の収入要件(130万円の壁など)が課される。 |
「130万円の壁」と被扶養者認定の要件を解説
被扶養者の認定を受けるためには、法律で定められた厳格な要件をクリアしなければなりません。一般に「130万円の壁」として知られている基準は、被保険者の直系尊属、配偶者、子、孫及び兄弟姉妹であって、主としてその被保険者により生計を維持するものが対象となります。
具体的に「生計維持」が認定されるためには、認定対象者が被保険者と同一世帯の場合、認定対象者の年収が130万円未満であることが大切です。ただし、認定対象者が60歳以上の者や障害者(障害厚生年金の受給要件に該当する程度の障害)である場合は年収180万円未満、さらに19歳以上23歳未満の者(被保険者の配偶者を除く)については2026年4月より150万円未満と、年齢や属性によって細かく規定されています。加えて、被保険者の年収の2分の1未満であること(平成5年3月5日保発15号)なども要件に含まれます。なお、被保険者の父母であれば同一世帯要件は不要ですが、被保険者の配偶者の父母であれば同一世帯要件が必要になるなど、細かなルールが設定されています。
【健康保険証色】に関するよくある質問(FAQ)
Q1:健康保険証の色が家族や友人同士で違うのはなぜですか?
A1:健康保険証は全国共通のフォーマットではなく、全国健康保険協会(協会けんぽ)の各支部や、個別の健康保険組合がそれぞれ独自に用紙やデザインを発行しているため、組織ごとに色が異なります。
Q2:健康保険証の色によって、受けられる医療の内容や負担割合が変わりますか?
A2:いいえ、色や発行元が異なっても、日本の公的医療保険制度に基づく医療費の自己負担割合(原則3割など)や受けられる医療の内容に違いはありません。
Q3:被扶養者の収入制限である「130万円の壁」を超えた場合はどうなりますか?
A3:年収が基準を超えた場合、被扶養者の認定から外れることになります。その場合は、勤務先の社会保険に加入するか、ご自身で国民健康保険・国民年金への切り替え手続きを行う必要があります。
健康保険証の色が違う理由は、全国一律の規格ではなく、加入している「協会けんぽ」や「組合健保」といった保険者組織がそれぞれの仕様で発行しているためです。色やデザインの違いは単なる事務上のデザイン差にすぎませんが、その背景にある「誰が保険料を負担しているか」「どのような組織が運営しているか」という仕組みを知ることは、自身の社会保険制度や扶養の条件(130万円の壁など)を正しく理解するうえで非常に重要です。
2026年現在の医療保険制度を取り巻く環境や変更点を的確に把握し、自身の加入状況や被扶養者の要件を定期的に確認することで、日々の生活や健康管理における安心へとつなげていきましょう。