ビジネスパーソンにとってひとつの大きなマイルストーンとなる年収800万円。世間一般では「高収入」というイメージを持たれがちですが、実際にどのような生活レベルを送ることができるのでしょうか。都市部での一人暮らしにおけるゆとりある暮らしから、既婚者や子育て世帯における住宅ローン・教育費のやりくりまで、その実態はライフスタイルによって大きく異なります。
本記事では、額面に対する実際の税金や社会保険料の控除額、手取りの正確な金額をはじめ、独身・家族持ちそれぞれの具体的な家計簿、理想的な貯金割合や支出の内訳に至るまで、徹底的に解説します。
年収800万円の手取り額と税金・社会保険料のリアルな実態
年収800万円という金額を聞くと、毎月たくさんの手元にお金が残るイメージを抱きがちですが、日本の税制や社会保険制度の下では、収入が増えるほど控除額も大きくなります。額面800万円の場合、各種控除(基礎控除や社会保険料控除など)を差し引いた実際の手取り額は、およそ600万円から620万円前後(月額換算で約50万円前後、賞与込み)となります。
税金や社会保険料として年間約180万円〜200万円程度が天引きされるため、「思っていたよりも手取りが少ない」と感じるビジネスパーソンも少なくありません。特にボーナスの割合や配偶者控除の有無、居住地域の住民税などによっても手取り額は微妙に変動するため、まずはこの「手取り600万円台」というリアルな数字を起点にして家計を設計する必要があります。
年収800万円は日本の全給与所得者の中でどのくらいの位置づけ?
国税庁の民間給与実態統計調査などの公的データによると、日本の給与所得者の平均年収は約450万円前後で推移しています。この全体像の中で年収800万円という水準は、全労働者のおおむね上位10%〜15%程度に位置する、まぎれもなく「上位層」に属する所得です。
同世代の平均と比較しても頭一つ抜けた水準であり、労働市場において専門性やマネジメントスキルが評価されている証左と言えます。しかし、世間的な「お金持ち」というイメージと、都市部における生活コストの高さの間にはギャップがあり、実感としての豊かさは居住地や家族構成によって大きく左右されます。
【比較表】一人暮らしと家族持ちの生活レベル・家計簿の違い
年収800万円の資金力が、一人暮らしと家族持ちでどのように異なるのかを比較表で整理します。ライフステージごとの支出の比重の違いを確認してください。
| 項目 | 一人暮らし(独身) | 家族持ち(子育て世帯・3人家族) |
|---|---|---|
| 月額手取り目安 | 約50万円(賞与含む) | 約50万円(賞与含む・配偶者控除等考慮) |
| 主な家賃・住宅費 | 12万〜15万円(都心部の好立地・築浅) | 15万〜18万円(郊外の分譲マンション・ローン) |
| 食費・外食費 | 7万〜9万円(外食やデリバリー中心でも余裕) | 10万〜12万円(自炊+家族の外食・食材費) |
| 貯金・投資割合 | 手取りの30%〜40%(月15万〜20万円) | 手取りの15%〜20%(月7万〜10万円) |
| 生活のゆとり | 趣味や自己投資に自由に資金を配分可能 | 教育費や将来への備えを計画的に管理が必要 |
一人暮らしで年収800万円の場合:ゆとりあるライフスタイルと貯金のコツ
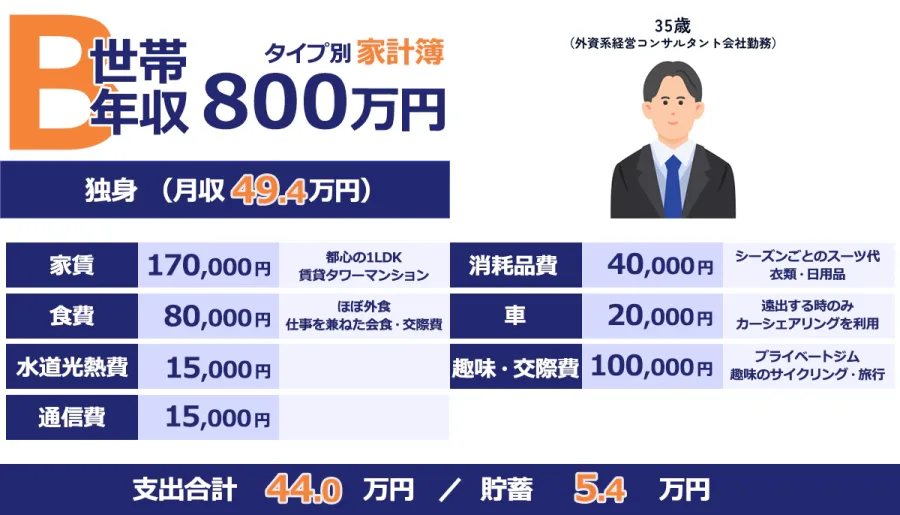
独身で一人暮らしを営む場合、年収800万円は非常に高い自由度を誇ります。東京都内の交通アクセスの良いエリアで、オートロック付きのきれいなマンションに家賃12万円〜15万円程度で暮らしても、生活費に困窮することはまずありません。
外食や趣味、旅行に十分な予算を割きながらも、月々15万円以上の貯金やNISAなどの資産運用に回すことが十分に可能です。ただし、収入があるゆえに「ラフな消費習慣」が身についてしまうと、ボーナス頼みの家計になりがちです。若い世代であれば、この時期にしっかりと資産形成の基盤を作ることが将来の安心につながります。
家族持ち・子育て世帯で年収800万円の場合:住宅ローンと教育費の現実
一方で、配偶者と子供がいる子育て世帯において年収800万円(片働き、または世帯年収の合算ではなく主たる生計維持者の場合)は、決して「余裕綽々」とは言えない局面も出てきます。
マイホームの購入や子どもの進学(習い事、塾、私立・公立の選択)が家計に重くのしかかります。特に都市部で住宅ローンを組む場合、返済額が月々10万円〜15万円に達するため、固定費の管理が極めて重要になります。配偶者の就労状況や、自治体の医療費・子育て支援策をうまく活用しながら、計画的な家計簿の運用が大切です。
年収800万円における理想的な貯金割合と資産形成の戦略
年収800万円の層がさらにステップアップするため、あるいは予期せぬライフイベントに備えるためには、適切な貯金割合を維持することが不可欠です。一般的に、手取り額の20%〜30%(年間120万〜180万円程度)をコンスタントに貯金・投資に回すのが理想的なラインとされています。
これを実現するためには、家計簿アプリなどを活用して日々の生活費の無駄を可視化し、通信費やサブスクリプションなどの固定費を定期的に見直すことが最も効果的です。単に銀行口座に預金するだけでなく、新NISA制度などを利用した長期的な資産運用を組み合わせることで、インフレリスクに備えつつ着実に資産を増やすことができます。
【年収800万円の生活レベル】に関するよくある質問(FAQ)
Q1:年収800万円あれば、いわゆる「勝ち組」と言えますか?
A1:統計的に見れば全労働者の上位15%に入るため所得水準としては上位ですが、居住エリア(特に都心部)の物価や家族構成、教育費の負担によって実感するゆとりは大きく異なるため、一概に贅沢ができるとは限りません。
Q2:一人暮らしで年収800万円の場合、家賃の目安はいくらが理想ですか?
A2:手取り月収(約50万円)の3割程度である15万円前後が上限の目安となります。これであれば、貯金や趣味の費用を十分に確保しながら快適な住環境を維持できます。
Q3:子育て世帯で年収800万円の場合、マイホーム購入の予算はどれくらいが安全ですか?
A3:一般的に年収の5倍〜6倍である4000万〜4800万円程度が借入の安全ラインとされています。教育費のピーク時に家計が圧迫されないよう、無理のない返済計画を立てることが重要です。
年収800万円は、日本の労働市場において確かに魅力的な水準であり、生活の選択肢を大きく広げてくれる強力な基盤です。しかし、手取り額の現実や税負担、一人暮らしと家族持ちそれぞれの固定費の構造を正しく理解していなければ、高収入でありながら貯金が残らないという事態に陥る危険性もあります。
自身のライフステージや価値観に合わせた現実的な家計管理と、適切な貯金・投資の割合を守ることこそが、年収800万円のポテンシャルを最大限に活かし、真の経済的ゆとりを手に入れるための確実な判断基準となります。